Автор: Пронин Ю.Н. (Центр стандартизации НСИ, pronin_1@mail.ru)
Некоторые
замечания к построению систем бюджетирования
1. Под бюджетированием, как правило, понимают самый важный, самый
ответственный, кульминационный этап управленческого цикла – этап подготовки и
принятия решений по распределению Ресурсов предприятия по альтернативным
вариантам Затрат.
И с точки зрения современной теории микроэкономики, и с точки зрения возможностей современных информационных технологий, бюджетирование являет собой не только наиболее сложный инструмент в арсенале средств управления, но и такой инструмент, построение и использование которого невозможно без надлежащего функционирования механизмов учета, планирования, контроля и анализа. То есть, вполне можно говорить об интегрирующей роли бюджетирования в процессе построения современных систем управления предприятиями, и прежде всего, систем контроллинга (Схема № 1).
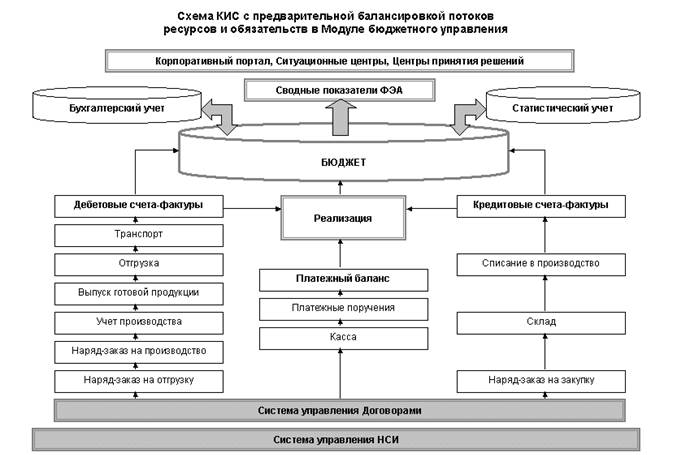
2. Один из принципиальнейших вопросов при выборе концепции бюджетного учета касается отношения к системе бухгалтерского учета. Ошибка многих разработчиков состоит в желании использовать результирующие данные бухгалтерского учета как основу для учета бюджетного. И тем самым представить одну систему учета в виде логического развития другой. К сожалению, изначальная легкость в реализации такого подхода неизбежно (как показывает опыт множества западных исследований) приводит в тупик: на статической платформе бухучета невозможно решать динамические задачи перераспределения товарно-финансовых потоков.
3. Наш подход к разграничению ролей этих двух видов учета базируется на концептуальных идеях теории камерального учета, не только акцентирующих динамику хозяйственных процессов (план начисления – факт начисления; план оплаты – факт оплаты), но и требующих непременной балансировки потоков Ресурсов и потоков Обязательств, что приводит к необходимости отражения каждой хозяйственной операции на Счетах дебиторской и кредиторской задолженности.
Идея баланса потоков Ресурсов и Обязательств привела к построению Экономической модели предприятия с выделением Бюджета как контура, оболочки предприятия, составляющих Среду прямого управления им со стороны менеджмента.
Исходя из данной модели, декларирующей необходимость учета отношений Бюджета предприятия с Бюджетами внутренних подразделений, с одной стороны, и с внешними объектами рыночной среды, с другой, была разработана формула Баланса хозяйственных операций (см. таблицу 1).
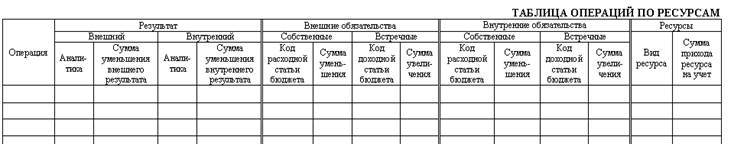
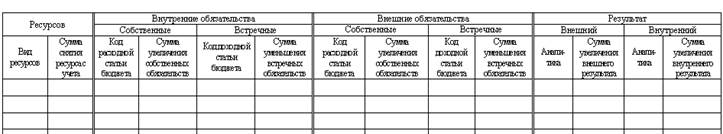
Введение семи высших счетов учета позволило в рамках этого Баланса отразить любую хозяйственную операцию: приход-расход Ресурсов, начисление различных обязательств, трансферты и переоценки в счет Результата (см. таблицу 2).
Справочник экономических событий, регистрируемых в системе бюджетного учета.
|
№ пп |
Название
|
Поток
|
Событие
|
|
1 |
ПРИХОД |
“Ресурсы внешних бюджетов”
– “РЕСУРСЫ” |
“Увеличение суммы прихода
ресурсов на учет” – “Увеличение собственных
обязательств (внешних)” |
|
2 |
РАСХОД |
“РЕСУРСЫ” – “Ресурсы внешних бюджетов” |
“Увеличение суммы снятия
ресурсов с учета” – “Увеличение встречных
обязательств (внешних)” |
|
3 |
ПРИХОД ГОТОВОЙ ПРОДУКЦИИ |
"Ресурсы внутренних
бюджетов" - РЕСУРСЫ |
“Увеличение суммы прихода
ресурсов на учет” – “Увеличение собственных
обязательств (внутренних)” |
|
4 |
СПИСАНИЕ В ЗАТРАТЫ |
"РЕСУРСЫ"- "Ресурсы внутренних
бюджетов" |
“Увеличение суммы снятия
ресурсов с учета” – “Увеличение встречных
обязательств (внутренних)” |
|
5 |
Внешний зачет |
|
“Уменьшение собственных
обязательств (внешних)” – “Уменьшение встречных
обязательств (внешних)” |
|
6 |
Внутренний зачет |
|
“Уменьшение собственных
обязательств (внутренних)” – “Уменьшение встречных
обязательств (внутренних)” |
|
7 |
ПЕРЕОЦЕНКА РЕСУРСОВ (увеличение за счет внешней
конъюнктуры) |
|
"Увеличение внешнего
результата" - “Увеличение ресурсов” |
|
8 |
ПЕРЕОЦЕНКА РЕСУРСОВ (уменьшение за счет внешней
конъюнктуры) |
|
“Уменьшение внешнего
результата" – Уменьшение ресурсов” |
|
9 |
ПЕРЕОЦЕНКА РЕСУРСОВ (увеличение за счет
внутрених факторов) |
|
"Увеличение
внутреннего результата" - “Увеличение ресурсов” |
|
10 |
ПЕРЕОЦЕНКА РЕСУРСОВ (уменьшение за счет
внутрених факторов) |
|
“Уменьшение внутреннего
результата" – Уменьшение ресурсов” |
|
11 |
ПЕРЕОЦЕНКА ОБЯЗАТЕЛЬСТВ (увеличение за счет внешних
факторов) |
(Начисление налогов) |
“Уменьшение внешнего
результата" – “Увеличение собственных
обязательств (внешних)” |
|
12 |
ПЕРЕОЦЕНКА ОБЯЗАТЕЛЬСТВ (уменьшение за счет внешних
факторов) |
(Пересчет ранее начисленных
налогов) |
"Увеличения внешнего
результата" – “Уменьшение собственных
обязательств (внешних)” |
|
13 |
ПЕРЕОЦЕНКА ОБЯЗАТЕЛЬСТВ (уменьшение за счет внешних
факторов) |
(Списание в убытки
безнадежной дебиторской задолженности) |
“Уменьшение внешнего
результата" – “Уменьшение встречных
обязательств (внешних)” |
|
14 |
ПЕРЕОЦЕНКА ОБЯЗАТЕЛЬСТВ (увеличение за счет внешних
факторов) |
(Начисление штрафов
контрагенту) |
"Увеличение внешнего
результата" – “Увеличение встречных
обязательств (внешних)” |
|
15 |
ПЕРЕОЦЕНКА ОБЯЗАТЕЛЬСТВ |
(Начисление зарплаты) |
“Уменьшение внутреннего
результата" – “Увеличение собственных
обязательств (внутренних)” |
|
16 |
УВЕЛИЧЕНИЕ РЕЗУЛЬТАТА |
|
"Увеличение
внутреннего результата" – “Уменьшение собственных
обязательств (внутренних)” |
|
17 |
СПИСАНИЕ НА УБЫТКИ |
|
“Уменьшение внутреннего
результата" – “Уменьшение встречных
обязательств (внутренних)” |
|
18 |
ПЕРЕОЦЕНКА ОБЯЗАТЕЛЬСТВ |
|
"Увеличение
внутреннего результата" – “Увеличение встречных обязательств
(внутренних)” |
4. Для вертикальной увязки баланса Ресурсов и Обязательств на разных уровнях управления необходимо выстроить систему «каналов», перенаправляющих данные о хозяйственных операциях в центры принятия решений по бюджету, или «центры бюджетирования». На любом предприятии должна существовать целая сеть таких центров, различающихся по степени агрегированности принимаемых решений, по функциональной направленности, по объектам воздействия, в конце концов.
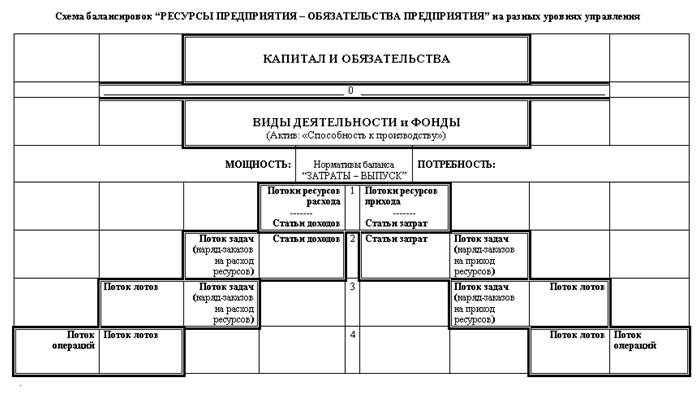
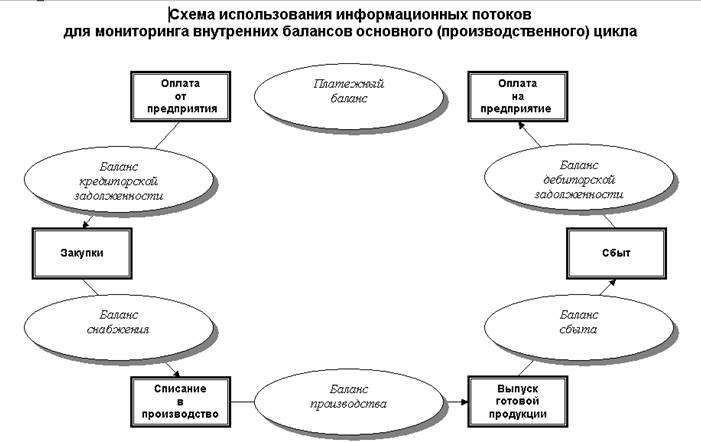
5. Баланс «ресурсы – обязательства» далеко не единственный, который подлежит отражению в бюджетной модели. Взаимосвязь основных балансов показана на Схеме № 4:
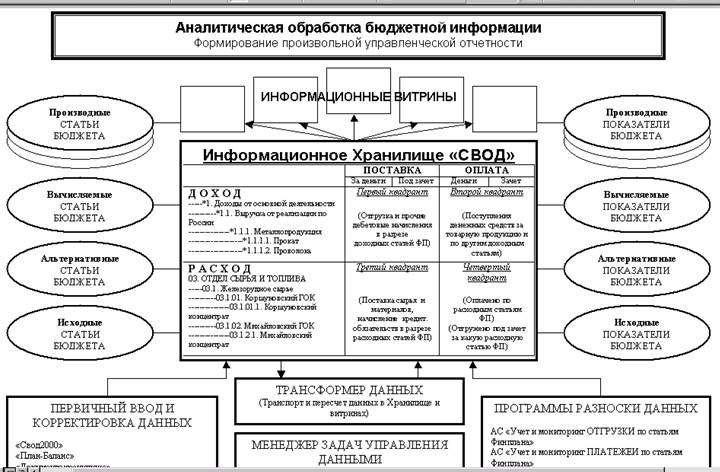
6. В полном соответствии с принципом балансировки не только финансовых, но и всех хозяйственных операций на предприятии (а это вполне в духе российской, «немчиновской» школы, развивавшей на базе ЦЭМИ в 60-70-х годах идею техпромфинплана) строится и информационная модель бюджета (схема № 4):
7. Одной из наиболее сложных задач при построении бюджетного учета
является формирование методологии работы каждого бюджетного центра.
Понятно, что во главе всего стоит категория «бюджетных ресурсов» –
совокупность товарообменных активов, финансовых активов и активных долговых
обязательств, которыми вправе свободно распоряжаться ЛПРБ (лица, принимающие
решения по бюджету). Вторичную, зависимую, хотя и столь же значимую роль имеет
категория «бюджетных фондов» – это те же самые активы, только не свободные, а
уже ранее закрепленные (зарезервированные во время предыдущих бюджетных циклов
или залимитированные в бюджетах вышестоящих уровней) за разного рода статьями
расходов и затрат.
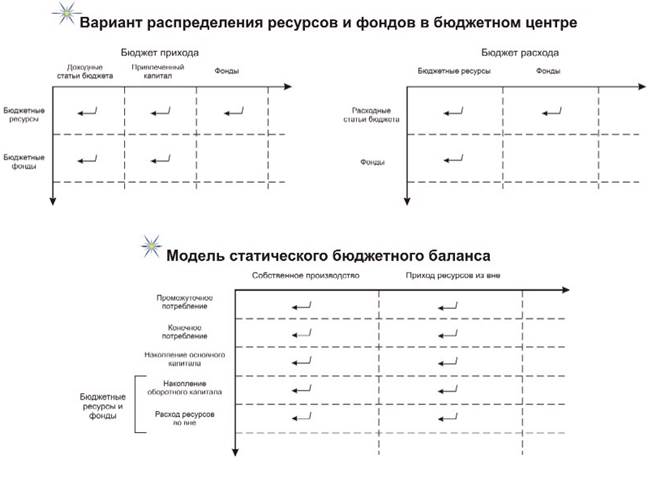
В каждом бюджетном центре работа с ресурсами и фондами происходит как
бы на двух площадках или полях, образующих отдельно бюджет прихода и бюджет
расхода. С одной стороны, контролируется приход ресурсов на предприятие (по
доходным статьям бюджета) и формирование бюджетных ресурсов по структуре и
объемам. С другой стороны, начисленные и реально полученные активы
распределяются по статьям затрат (см. рис. 14).
Учитывая, что сумма прихода ресурсов из вне предприятия плюс сумма
выпуска готовой товарной продукции будет обязательно равна сумме использования
ресурсов внутри предприятия плюс сумма всего расхода (конечно, в случае
равенства остатков бюджетных фондов на начало и конец периода), можно
отождествить модель бюджетного учета с конструкцией Счета товаров и услуг –
базового счета в построении системы национальных счетов – СНС.
Теперь появляется возможность связать показатели бюджетного учета с
системой показателей СНС – валовым выпуском, промежуточным потреблением,
валовой добавленной стоимостью, валовым внутренним продуктом, валовой прибылью
и т.д. (Рис. 5)
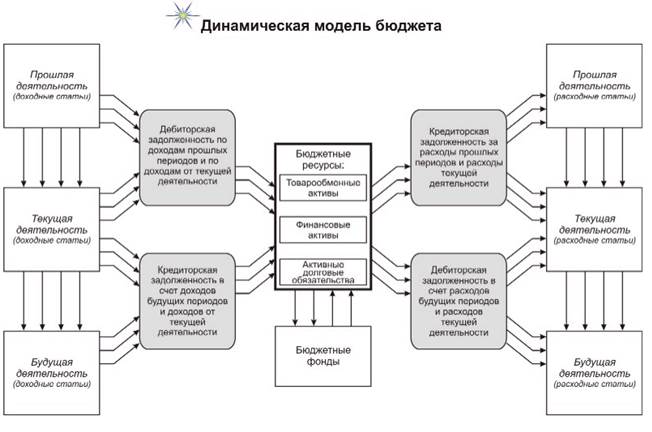
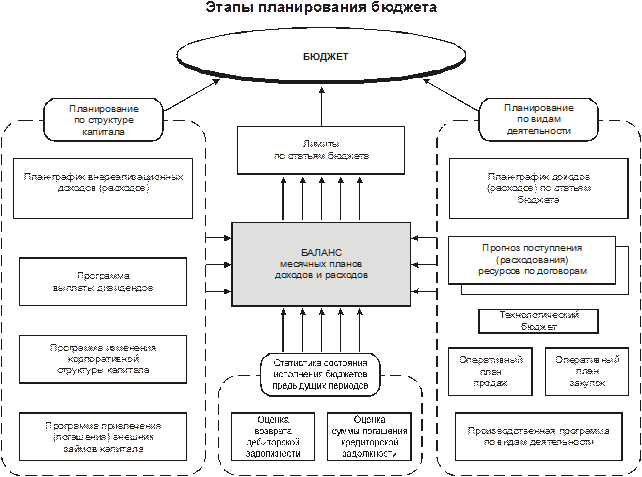
8. Помимо статики, рассмотрение каждой статьи затрат должно
производиться и во временном аспекте (Схема № 6):
8. Но чтобы в каждом бюджетном периоде правильно начислить и доходные и
расходные статьи, необходимо обратиться к системе планов на предприятии, и даже
далее – вовлечь в работу системы долгосрочного стратегического планирования и
прогнозирования. Ведь чтобы получить график поступления доходов от продаж, на
базе которого и начисляются доходные статьи в каждом конкретном бюджетном
периоде, необходимо рассмотреть и сам график продаж. А его, в свою очередь,
необходимо четко увязать с планами производства. А здесь недалеко до
стратегических планов развития производства, которые должны коррелировать с
циклами жизни продукта, циклами жизни оборудования и далее – с Кондратьевскими
конъюнктурными циклами…
Ничего страшного и чересчур сложного в этом процессе состыковки
бюджетирования с планированием нет. Просто на этом этапе – этапе планирования
по видам деятельности – самым трудоемким будет определение устоявшихся
технологических связей и взаимозависимостей между отдельными статьями бюджета и
формирование таким образом технологических бюджетных групп. По последним
группам (а не по отдельным «разобранным» статьям бюджета) и будет вестись
долго- и среднесрочное планирование.
9. Нужно еще заметить, что сформированные только на основе
технологического планирования по видам деятельности графики получения доходов
от продаж, графики расходов на производство и запасы, а также структура доходов
и приоритеты затрат будут крайне приблизительны и еще малопригодны для процесса
оперативного бюджетирования.
И дело не в только в том, что еще нужно ввести в систему дополнительный
учет таких факторов, как, например: минимальный уровень потребности в ресурсах
по каждой статье бюджета; временная последовательность вовлечения различных
ресурсов в производство; влияние на оптимум бюджета вариативных изменений
приоритетности и, следовательно, интенсивности по каждому виду деятельности на
шаг вверх или шаг вниз и т.д.
На этапе краткосрочного планирования особую важность обретает учет
реально заключенных Договоров и Сделок, учет их влияния на приход бюджетных
ресурсов (как по структуре, так и по срокам) и на их распределение по статьям
затрат. Причем, на этом этапе в дополнение к ранее определенным технологическим
бюджетным группам придется формировать так называемые коммерческие бюджетные
группы, объединяющие статьи бюджета, по которым возникают взаимосвязи и
зависимости на основании рассмотрения природы конкретных Договоров и Сделок.
Так, могут образовываться пулы статей бюджета, включение которых в оплату
эффективно только вкупе (например, оплата поставки угля на условиях
франко-склад производителя, оплата его растаможивания и оплата транспортной
составляющей).
И еще, влияние конкретной структуры Договоров на бюджетирование не
ограничивается требованием учета коммерческих взаимосвязей между статьями
бюджета. Среди других факторов можно назвать реализационную стоимость
приходящих по Договору ценностей (например, «бронзовых» векселей), сроки и
условия оплаты, надежность и платежеспособность контрагента и т.п.
Важность учета Договоров и платежных схем по ним отражена на рисунке
19, на котором рассмотрены разные варианты подходов к построению информационной
системы бюджетного учета.
10. Следующие важные факторы, учитывать которые необходимо при
построении системы бюджетирования -
структурный учет (по подразделениям или дочерним компаниям внутри одного
вида бизнеса) и продуктовый учет (по раздельным группам продуктов, производимых
в процессе осуществления одного и того же вида деятельности).
На этом этапе нужно вводить понятия центров затрат – центров
финансирования – центров прибыли: отдельные бюджетные группы должны иметь свой
отдельный бюджет. И именно с такого рода микро-бюджетов должен начинаться
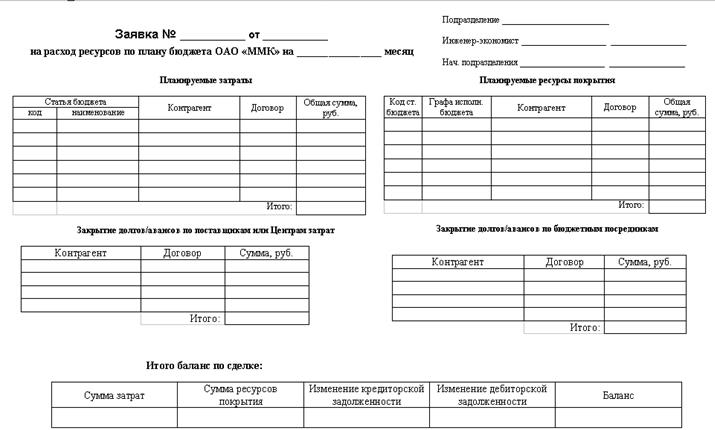
процесс сбора заявок при бюджетировании. При этом все сопутствующие затраты, а
значит и второстепенные бюджетные статьи войдут в орбиту этих самых
бюджетообразующих групп. Пример бюджетной заявки, выполненный с учетом
собирания затрат вокруг бюджетообразующих статей представлен на рис. 20.
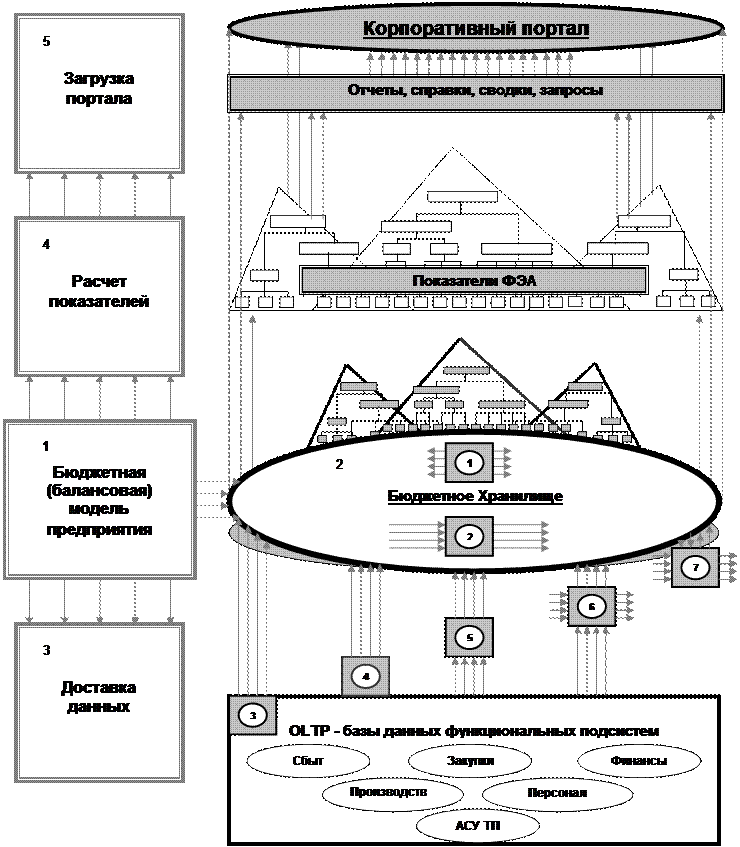 Роль и место бюджетной
информации в иерархии корпоративной системы управления показаны на рис. 8: